Maschinelle Übersetzung. Maßgeblich ist die englische Fassung.
Ich war 25, als ich im Sommer 1998 die erste Version von Mandrake Linux veröffentlichte. Die Idee selbst kostete nichts: ein PC, ein Internetanschluss, ein paar Monate Nachtarbeit. Alles, was danach kam, kostete Geld, das wir nicht hatten, und wir haben die folgenden zwei Jahre damit verbracht, es aufzutreiben. Ich hatte Glück. Ich kenne Leute meiner Generation, die bessere Ideen hatten als ich und sie nie ausprobieren konnten, aus dem banalsten Grund der Welt: In ihrem Umfeld hatte niemand etwas zu verleihen.
Dieser Beitrag ist eine radikale Antwort darauf. Ich behaupte nicht, dass sie morgen beschlossen werden könnte. Ich lege sie auf den Tisch, weil Europa der Debatte, die sie eröffnet, seit einem Jahrhundert ausweicht, und weil die Beträge dahinter weit größer sind, als man zugibt.
Was alle wissen und niemand sagt
Das wichtigste finanzielle Ereignis im Leben der meisten Menschen in Europa ist heute nicht ihre Berufslaufbahn. Es ist das, was ihre Eltern ihnen hinterlassen, und wann.
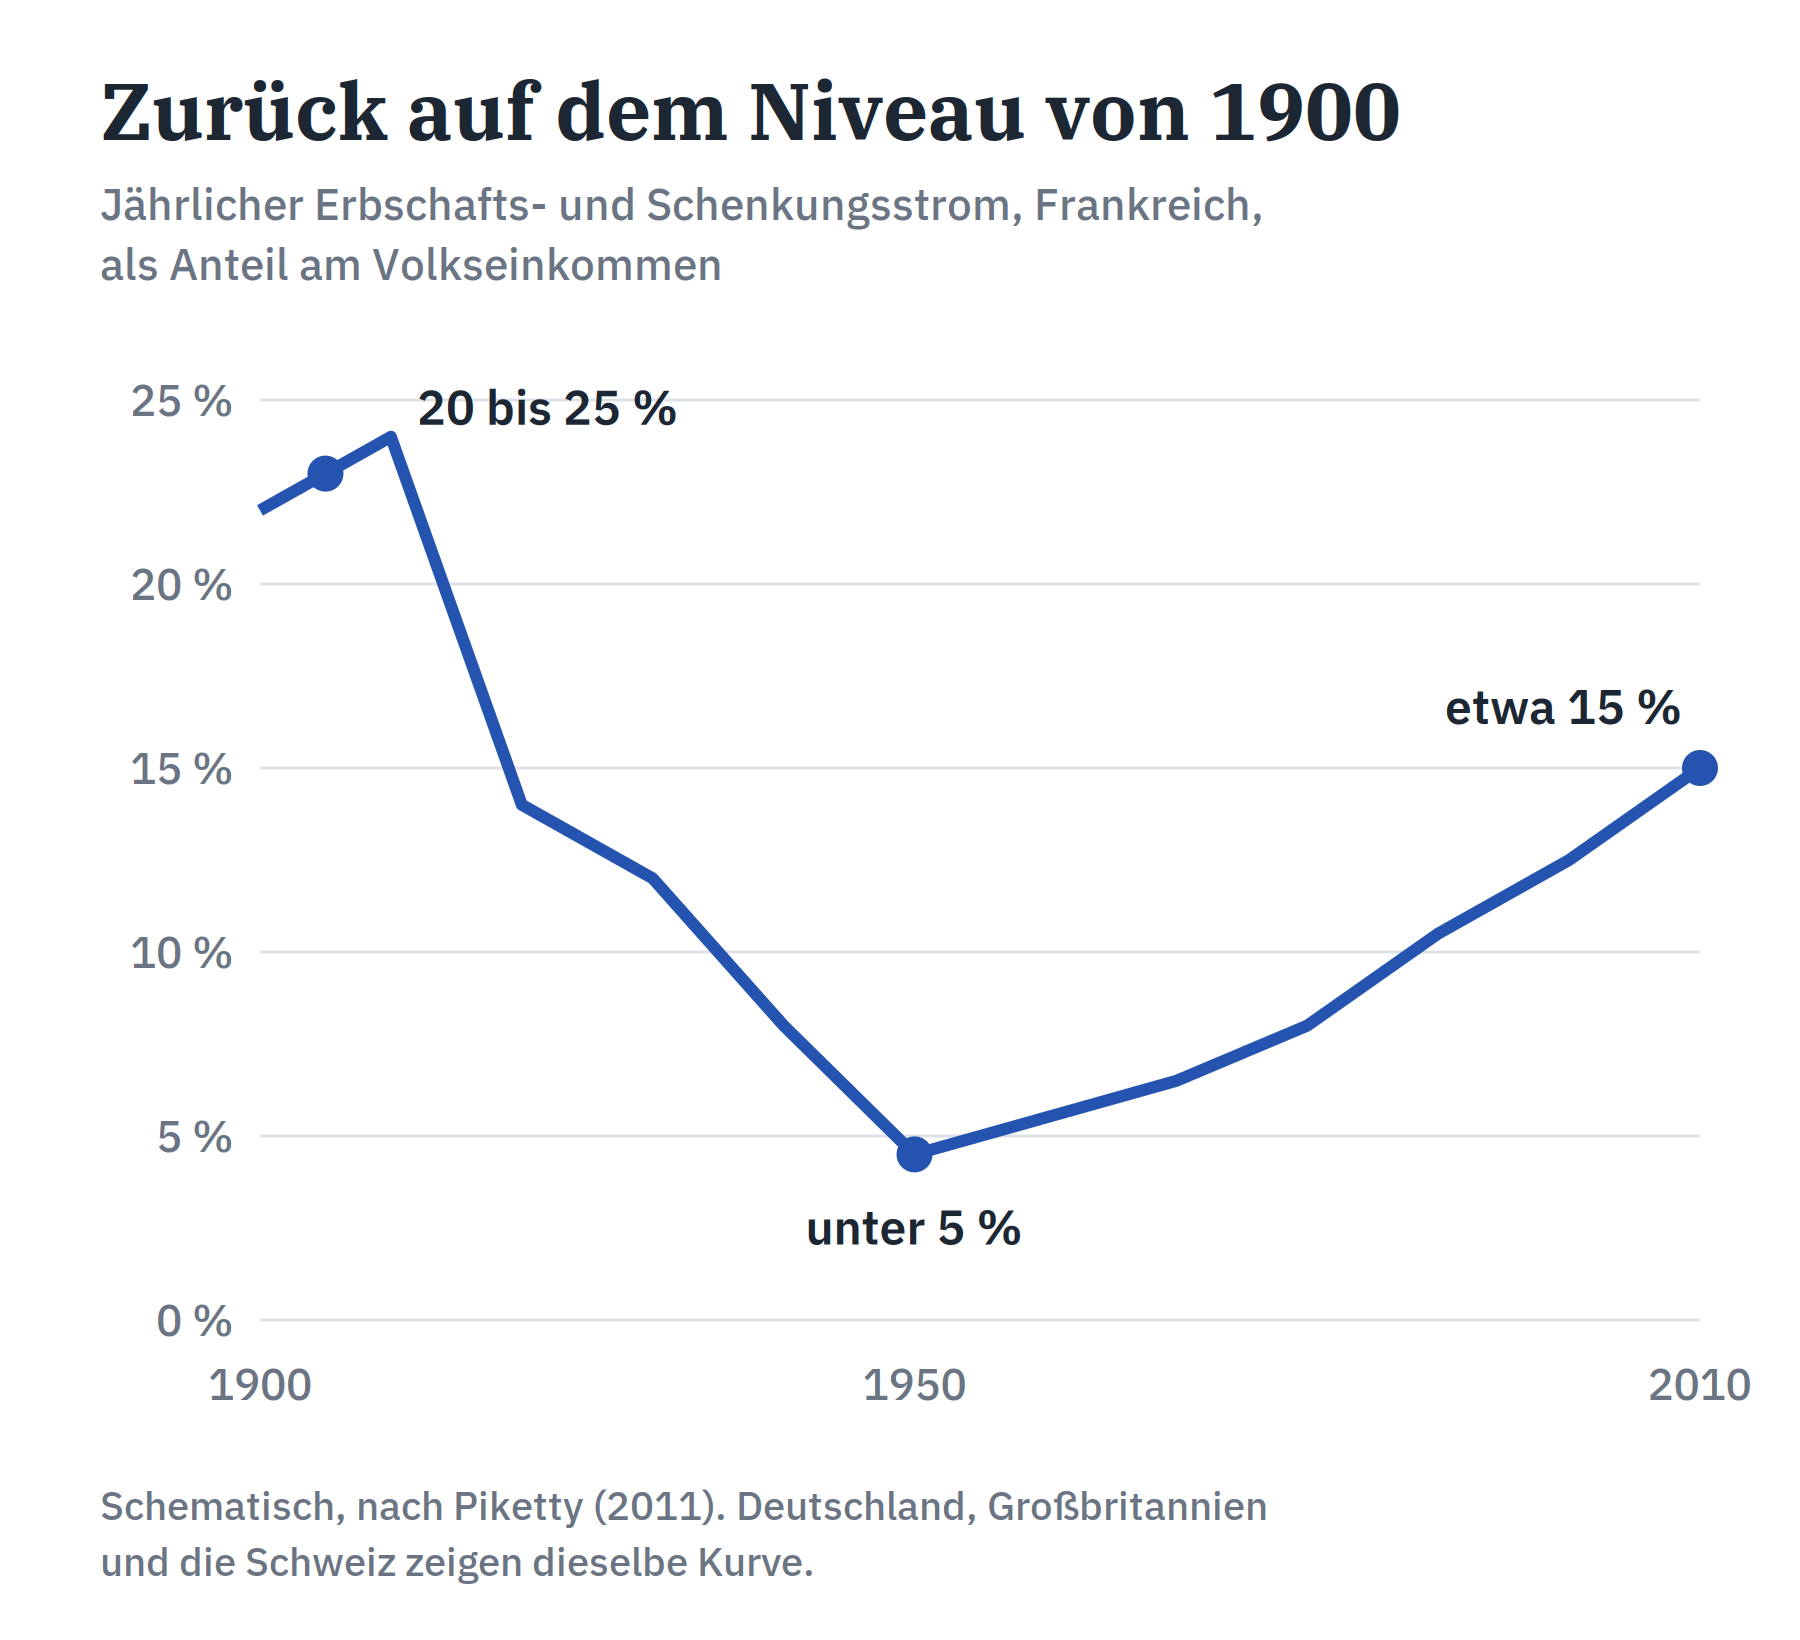
Das ist sorgfältig gemessen worden. Der jährliche Strom aus Erbschaften und Schenkungen fiel in Frankreich um 1950 unter 5 Prozent des Volkseinkommens und stieg bis 2010 wieder auf etwa 15 Prozent, ungefähr das Niveau von 1900. Deutschland, die Schweiz und Großbritannien zeigen dieselbe U-Kurve. Ererbtes Vermögen macht in Frankreich und Deutschland inzwischen weit mehr als die Hälfte des gesamten Privatvermögens aus. Im Klartext: Wir sind zurück in einer Gesellschaft, in der vor allem zählt, in welche Verhältnisse man hineingeboren wurde, also in genau der Gesellschaft, die das zwanzigste Jahrhundert abgeschafft zu haben glaubte.
Es gibt einen zweiten, weniger diskutierten Punkt: das Alter. Weil wir länger leben, erbt der durchschnittliche Europäer heute in seinen Fünfzigern oder Sechzigern, also in dem Lebensabschnitt, in dem Kapital am wenigsten nützt. Man hat ein Haus gekauft oder wird keines mehr kaufen, man hat ein Unternehmen gegründet oder wird keines mehr gründen, die Kinder sind erwachsen. Das Geld kommt nach den Entscheidungen, die es hätte verändern können.
Und die Summen sind gewaltig. Unionsweit wechseln, wenn die französischen und deutschen Verhältnisse auch anderswo gelten, jedes Jahr zwischen 1.500 und 2.000 Milliarden Euro durch Erbschaft und Schenkung den Besitzer. Das ist mit Abstand der größte Umverteilungsmechanismus Europas, größer als jeder Haushalt. Er verteilt von Eltern an ihre eigenen Kinder, spät und in extrem ungleichen Summen: Ein junger Mensch von zehn bekommt den Großteil, die anderen neun bekommen wenig oder nichts.
Eine Idee mit langer Geschichte
1797 veröffentlichte Thomas Paine, der Publizist der amerikanischen und der französischen Revolution, Agrarian Justice: jedem Menschen beim Eintritt ins Erwachsenenalter eine Kapitalsumme auszuzahlen, finanziert aus einer Erbschaftsteuer. Seine Begründung: Niemand erschafft das Land, die Straßen und das angesammelte Wissen, die er bei seiner Geburt vorfindet, ein Teil jedes Vermögens ist daher ein gemeinsames Erbe, und ein gemeinsames Erbe sollte unter allen Erben geteilt werden.
John Stuart Mill wollte begrenzen, wie viel ein Einzelner durch Erbschaft erhalten darf. Der italienische Ökonom Eugenio Rignano schlug 1901 eine Steuer vor, die mit jeder weiteren Übertragung höher ausfällt, damit Vermögen binnen zwei oder drei Generationen an die Allgemeinheit zurückfällt. In jüngerer Zeit haben Anthony Atkinson (2015) und Thomas Piketty (2019, 120.000 Euro für jeden Franzosen mit 25) die Idee einer Kapitalausstattung für alle wiederbelebt. In Deutschland, Spanien und Italien wurde sie in den letzten fünf Jahren diskutiert, in Deutschland unter dem Namen Grunderbe. Herausgekommen ist nichts: Entweder war der Betrag zu klein, um ein Leben zu verändern, oder das Land war zu klein, um das Kapital im Land zu halten.
Der Vorschlag
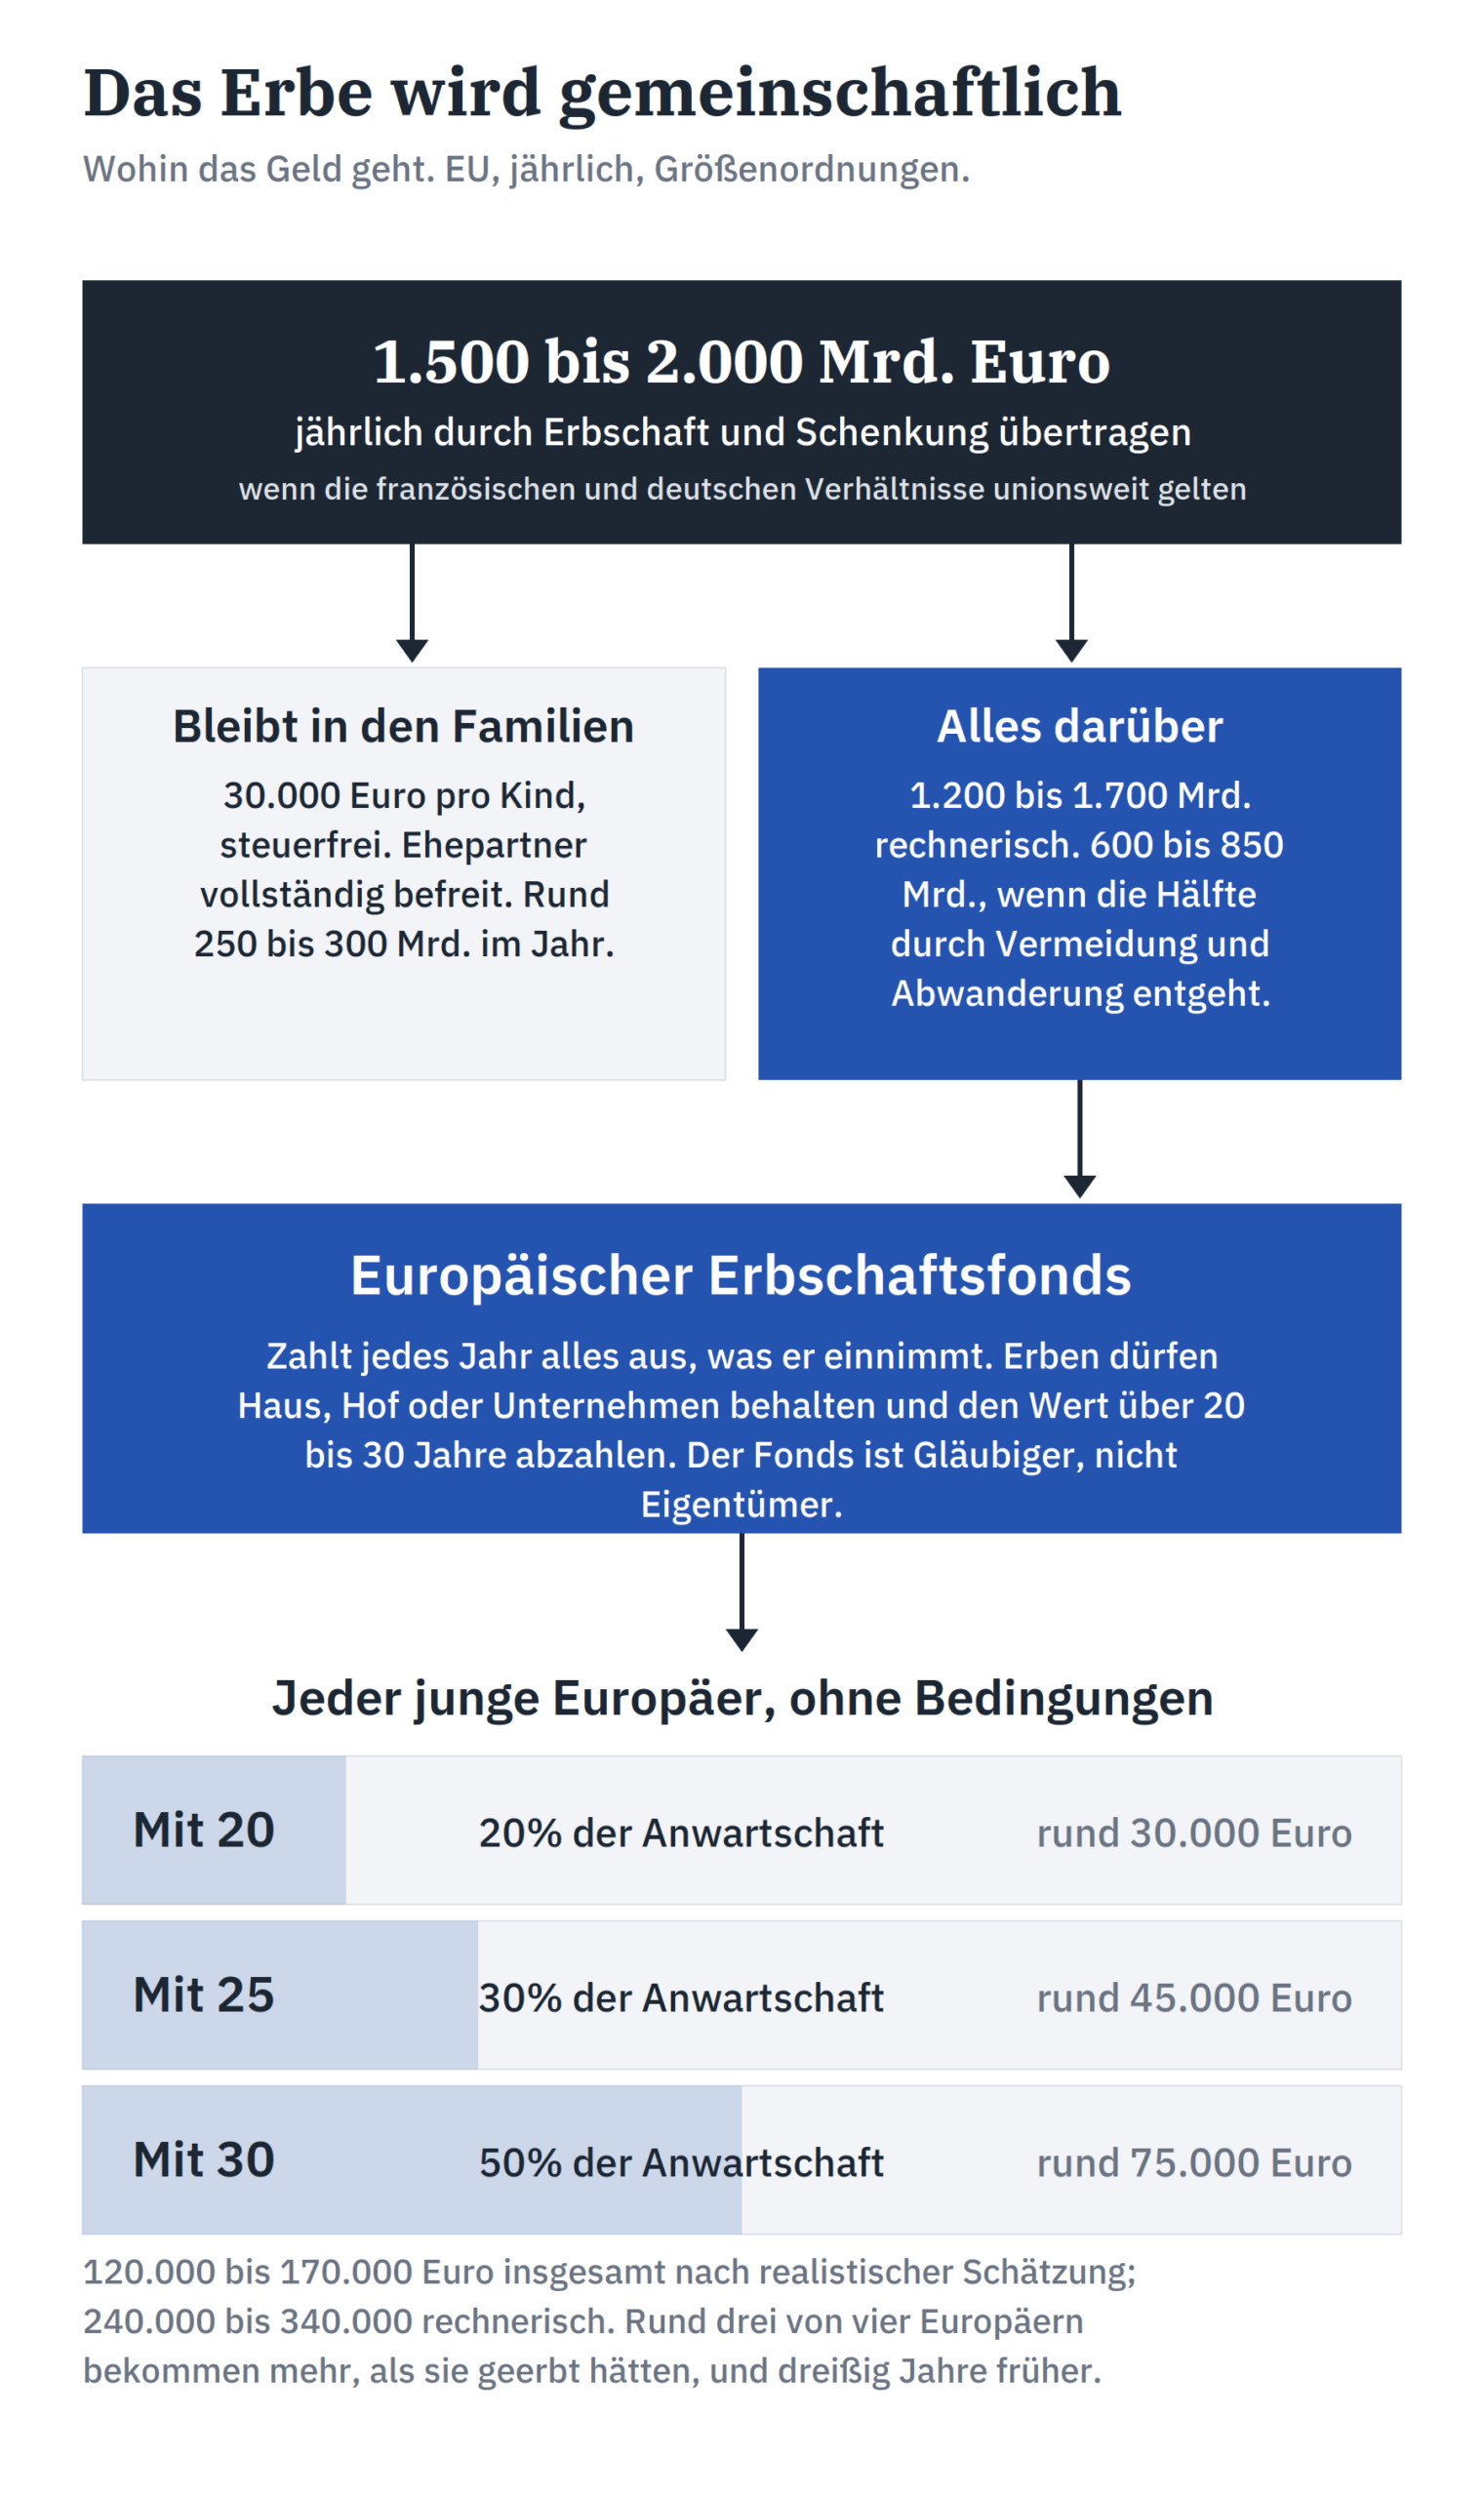
Das Erbe wird gemeinschaftlich. Jedes Kind behält die ersten 30.000 Euro dessen, was ein Elternteil ihm hinterlässt. Alles darüber, ob es als Erbschaft anfällt oder zu Lebzeiten der Eltern als Schenkung, geht an einen europäischen Erbschaftsfonds. Der überlebende Ehepartner ist vollständig befreit: Niemand verliert sein Zuhause, wenn der Partner stirbt, die Übertragung findet in der nächsten Generation statt.
Der Fonds zahlt dann alles, was er einnimmt, jedes Jahr an jeden jungen Europäer aus, in drei Raten: 20 Prozent mit 20, 30 Prozent mit 25 und die restlichen 50 Prozent mit 30. Ohne Bedingungen. Niemand wird gefragt, was er damit vorhat.
Nun die Rechnung. Acht bis zehn Millionen Kinder erben in der Union jedes Jahr etwas; bei 30.000 Euro pro Kind bleiben 250 bis 300 Milliarden in den Familien. Was übrig bleibt, 1.200 bis 1.700 Milliarden, geteilt durch die rund 5 Millionen Menschen eines Jahrgangs, ergibt rechnerisch 240.000 bis 340.000 Euro pro Person über die drei Raten.
Diese Zahl wird nicht erreicht werden, und ich sage es lieber selbst, als es jemand anderem zu überlassen. Eine Steuer von 100 Prozent bringt keine 100 Prozent ein. Menschen schenken früher, geben am Lebensende mehr aus, verlagern Vermögen ins Ausland, setzen Vermögenswerte zu niedrig an, schaffen rechtliche Konstruktionen. Nimmt man an, dass der Fonds die Hälfte des theoretischen Volumens einsammelt, was pessimistisch und vernünftig ist, erhält jeder junge Europäer in der Größenordnung von 120.000 bis 170.000 Euro: etwa 30.000 mit 20, 45.000 mit 25 und 75.000 mit 30, in der mittleren Schätzung. Das ist immer noch mehr, als der durchschnittliche Europäer heute erbt, und es kommt dreißig Jahre früher.
Wer gewinnt, wer verliert
Hier täuscht die Intuition, also rechnen wir nach. In Frankreich liegt die mittlere Erbschaft bei etwa 70.000 Euro, der Durchschnitt bei rund 120.000, nach oben gezogen von den größten Erbschaften. Mit diesem Vorschlag behält eine Person 30.000 Euro von ihren Eltern und erhält, sagen wir, 150.000 Euro vom Fonds. Wer weniger als etwa 180.000 Euro geerbt hätte, steht besser da, und bekommt das Geld mit 20 bis 30 statt mit 60. Das sind grob drei von vier Europäern, vermutlich mehr.
Verlierer sind die Erben des obersten Zehntels, höchstens des obersten Fünftels. Und ich will genau sagen, was „verlieren“ hier heißt: Sie bekommen 150.000 Euro wie alle anderen, mit 20, 25 und 30. Was sie verlieren, ist die zusätzliche Million oder die zusätzlichen hundert Millionen, die ihnen der Zufall der Geburt gegeben hätte. Der Vorschlag nimmt nicht den vielen, um wenigen zu geben, und auch nicht in erster Linie den Reichen, um den Armen zu geben. Er nimmt dem Alter von 60 und gibt dem Alter von 25, und er nimmt dem Zufall der Geburt und gibt allen, die geboren werden.
Das Haus, der Hof, das Unternehmen
Der erste Einwand ist ein handfester. Jedes Jahr gingen mehrere Millionen Wohnungen, Höfe und Unternehmen an den Fonds über, der damit über Nacht zum größten Immobilienverkäufer Europas würde. Das ist nicht praktikabel, und es ist auch nicht der Zweck. Also: Wer das Haus, das Land oder den Betrieb behalten will, behält ihn. Er schuldet dem Fonds den Wert oberhalb des Freibetrags und zahlt ihn über zwanzig oder dreißig Jahre ab, zu niedrigem Zins, besichert durch das Objekt selbst. Nichts wird verkauft, es sei denn, der Erbe entscheidet sich dafür. Der Fonds ist Gläubiger, nicht Eigentümer, und seine Einnahmen fließen nach und nach statt in einem einzigen Jahr, also genau in dem Rhythmus, in dem er auszahlt.
Man beachte, was das für einen jungen Menschen bedeutet, dessen Eltern sterben: Er kann seine eigenen Raten aus dem Fonds verwenden, um das Elternhaus zurückzukaufen. So schließt sich der Kreislauf. Für Unternehmen gilt derselbe Mechanismus, mit einer Alternative: Die Erben können in stimmrechtslosen Anteilen zahlen, die der Fonds nur bis zu einer Obergrenze hält und binnen zwanzig Jahren verkauft, zuerst an die Belegschaft. Der Fonds hält Beteiligungen, er führt keine Unternehmen.
Warum das nur auf föderaler Ebene funktioniert
Ein Land mit 10 oder 50 Millionen Einwohnern kann große Erbschaften nicht ernsthaft besteuern, geschweige denn alle: Das Geld geht zum Nachbarn, und der Nachbar ist zwei Zugstunden entfernt. Jeder Finanzminister in Europa weiß das, und deshalb ist die Erbschaftsteuer für sehr Reiche überall in vierzig Jahren ausgehöhlt worden, eine Ausnahme nach der anderen. Deutschland stellt Betriebsvermögen heute schlicht frei und nimmt 39 Milliarden ein bei 250 bis 400 Milliarden, die übertragen werden.
Eine Föderation mit 450 Millionen Menschen, einer einzigen Regel, Schenkungen und Erbschaften gemeinsam über ein ganzes Leben bewertet, Besteuerung am Wohnsitz des Erben und einer Wegzugsteuer für die, die gehen, ist etwas ganz anderes. Was in Brüssel gilt, dem entkommt man nicht nach Brüssel. Ein Teil wird trotzdem abfließen, und ich habe die Hälfte angenommen. Aber eine Maßnahme, die auf nationaler Ebene unmöglich ist, wird auf kontinentaler Ebene nur schwierig, und das ist das stärkste praktische Argument, das ich für eine föderale Steuerhoheit kenne.
Was das im Leben verändert
Dreißigtausend Euro mit 20 sind das Eigenkapital, das die erste Wohnung möglich macht, oder die Ausbildung, die eine Laufbahn verändert. Fünfundvierzigtausend mit 25 sind ein Jahr Luft, um etwas aufzubauen, bevor man wieder in einen Angestelltenjob zurückkehrt, falls es scheitert. Fünfundsiebzigtausend mit 30, wenn die meisten wissen, was sie wollen, und Kinder unterwegs sind, sind der Unterschied zwischen einem Leben aus Monatsraten und einem Leben mit Spielraum.
Vor allem bedeutet es das Recht, einmal scheitern zu dürfen. Kinder wohlhabender Familien scheitern ständig; das heißt dann Erfahrung, und genau sie macht sie mit 35 erfolgreich. Alle anderen haben einen Versuch, wenn überhaupt, und ein gescheiterter Versuch bedeutet ein Jahrzehnt Schulden. Was dieser Vorschlag verallgemeinert, ist nicht Reichtum. Es ist das, was Reichtum tatsächlich kauft: eine zweite Chance.
Die Schwachstellen, ehrlich benannt
Sie sind ernst zu nehmen, und ich zähle sie auf, weil ein derart radikaler Vorschlag es verdient, dass sein Autor die Einwände selbst formuliert.
- Damit enden Dynastien. Die Arnaults, Quandts und Wallenbergs des kommenden Jahrhunderts gäbe es als solche nicht mehr; die Gründer behalten alles, was sie aufgebaut haben, ihre Enkel starten mit denselben 150.000 Euro wie alle anderen. Ich halte das für einen Vorzug. Viele werden das anders sehen, und die Debatte darüber, ob eine Zivilisation erbliche wirtschaftliche Macht haben sollte, ist genau die Debatte, die ich eröffnen will.
- Es schwächt den Anreiz zu sparen. Ein Teil der langfristigen Ersparnisse in Europa wird gerade deshalb gebildet, um weitergegeben zu werden. Ein Teil davon würde in Konsum fließen. Das Gegenargument lautet, dass das Kapital nicht vernichtet, sondern an Menschen umverteilt wird, die es mit 25 in Wohnen, Ausbildung und Unternehmen investieren, statt es mit 75 zu halten. Ich glaube dem Gegenargument; beweisen kann ich es nicht.
- Kapitalflucht. Selbst auf föderaler Ebene werden einige der größten Vermögen einen Ausweg finden. Ich habe einen Abfluss von 50 Prozent angenommen, deshalb lautet die realistische Zahl 150.000 und nicht 300.000. Fließt mehr ab, sinkt die Zahl; der Mechanismus bricht nicht.
- Angst schlägt Arithmetik. Drei von vier Menschen gewinnen, aber jede Vermögensteuer der Geschichte ist an der Angst gescheitert, „sie nehmen uns das Haus weg“, auch bei Leuten, die gar kein Haus besaßen. Dieser Vorschlag wird mit derselben Angst konfrontiert sein. Die einzige Antwort besteht darin, mit dem zu beginnen, was Menschen bekommen, nicht mit dem, was eingezogen wird, und das Recht, das Elternhaus zu behalten, unmissverständlich zu machen.
- Der Fonds wird mächtig. Eine Einrichtung, die Forderungen auf einen großen Teil des europäischen Immobilien- und Unternehmensbestands hält, muss beobachtet werden. Daher: Sie ist Gläubiger mit fester Regel, nicht Investor mit Ermessen; ihre Beteiligungen sind stimmrechtslos, gedeckelt und werden verkauft; ihre Konten sind auf den Euro genau öffentlich. Schweden schlug 1976 Arbeitnehmerfonds vor und schreckte vor dem zurück, was wie eine schleichende Verstaatlichung aussah. Die Konstruktion muss diese Lesart unmöglich machen.
- Immobilienpreise. Fünf Millionen Menschen, die im selben Jahr Kapital erhalten, treiben in angespannten Märkten die Preise nach oben, und die Verkäufer stecken einen Teil des Erbes ein. Die Verteilung auf drei Altersstufen hilft; eine Einführung über ein Jahrzehnt hilft mehr; die Wohnungsmaßnahmen später in dieser Reihe sind die eigentliche Antwort.
Worüber wir wirklich entscheiden
Lässt man die Mechanik beiseite, ist die Frage einfach. Jedes Jahr hinterlassen Europas Eltern ihren Kindern zwischen 1.500 und 2.000 Milliarden Euro. Heute geht diese Summe an wenige, mit 60. Der Vorschlag lautet, dass sie an alle geht, mit 20, 25 und 30, wobei jede Familie einen ersten Anteil für sich behält.
Niemand bleibt ohne Erbe, auch die Kinder der Reichen nicht, die dasselbe bekommen wie alle. Niemand verliert sein Zuhause. Was verschwindet, ist die Vorstellung, dass die eigenen Ausgangsbedingungen im Leben vom Kontostand der Eltern abhängen sollen. Erbliche Titel haben wir vor zwei Jahrhunderten abgeschafft und es Fortschritt genannt. Ererbte Vermögen sind die letzte Aristokratie, und das wäre nötig, um ihr ein Ende zu setzen.
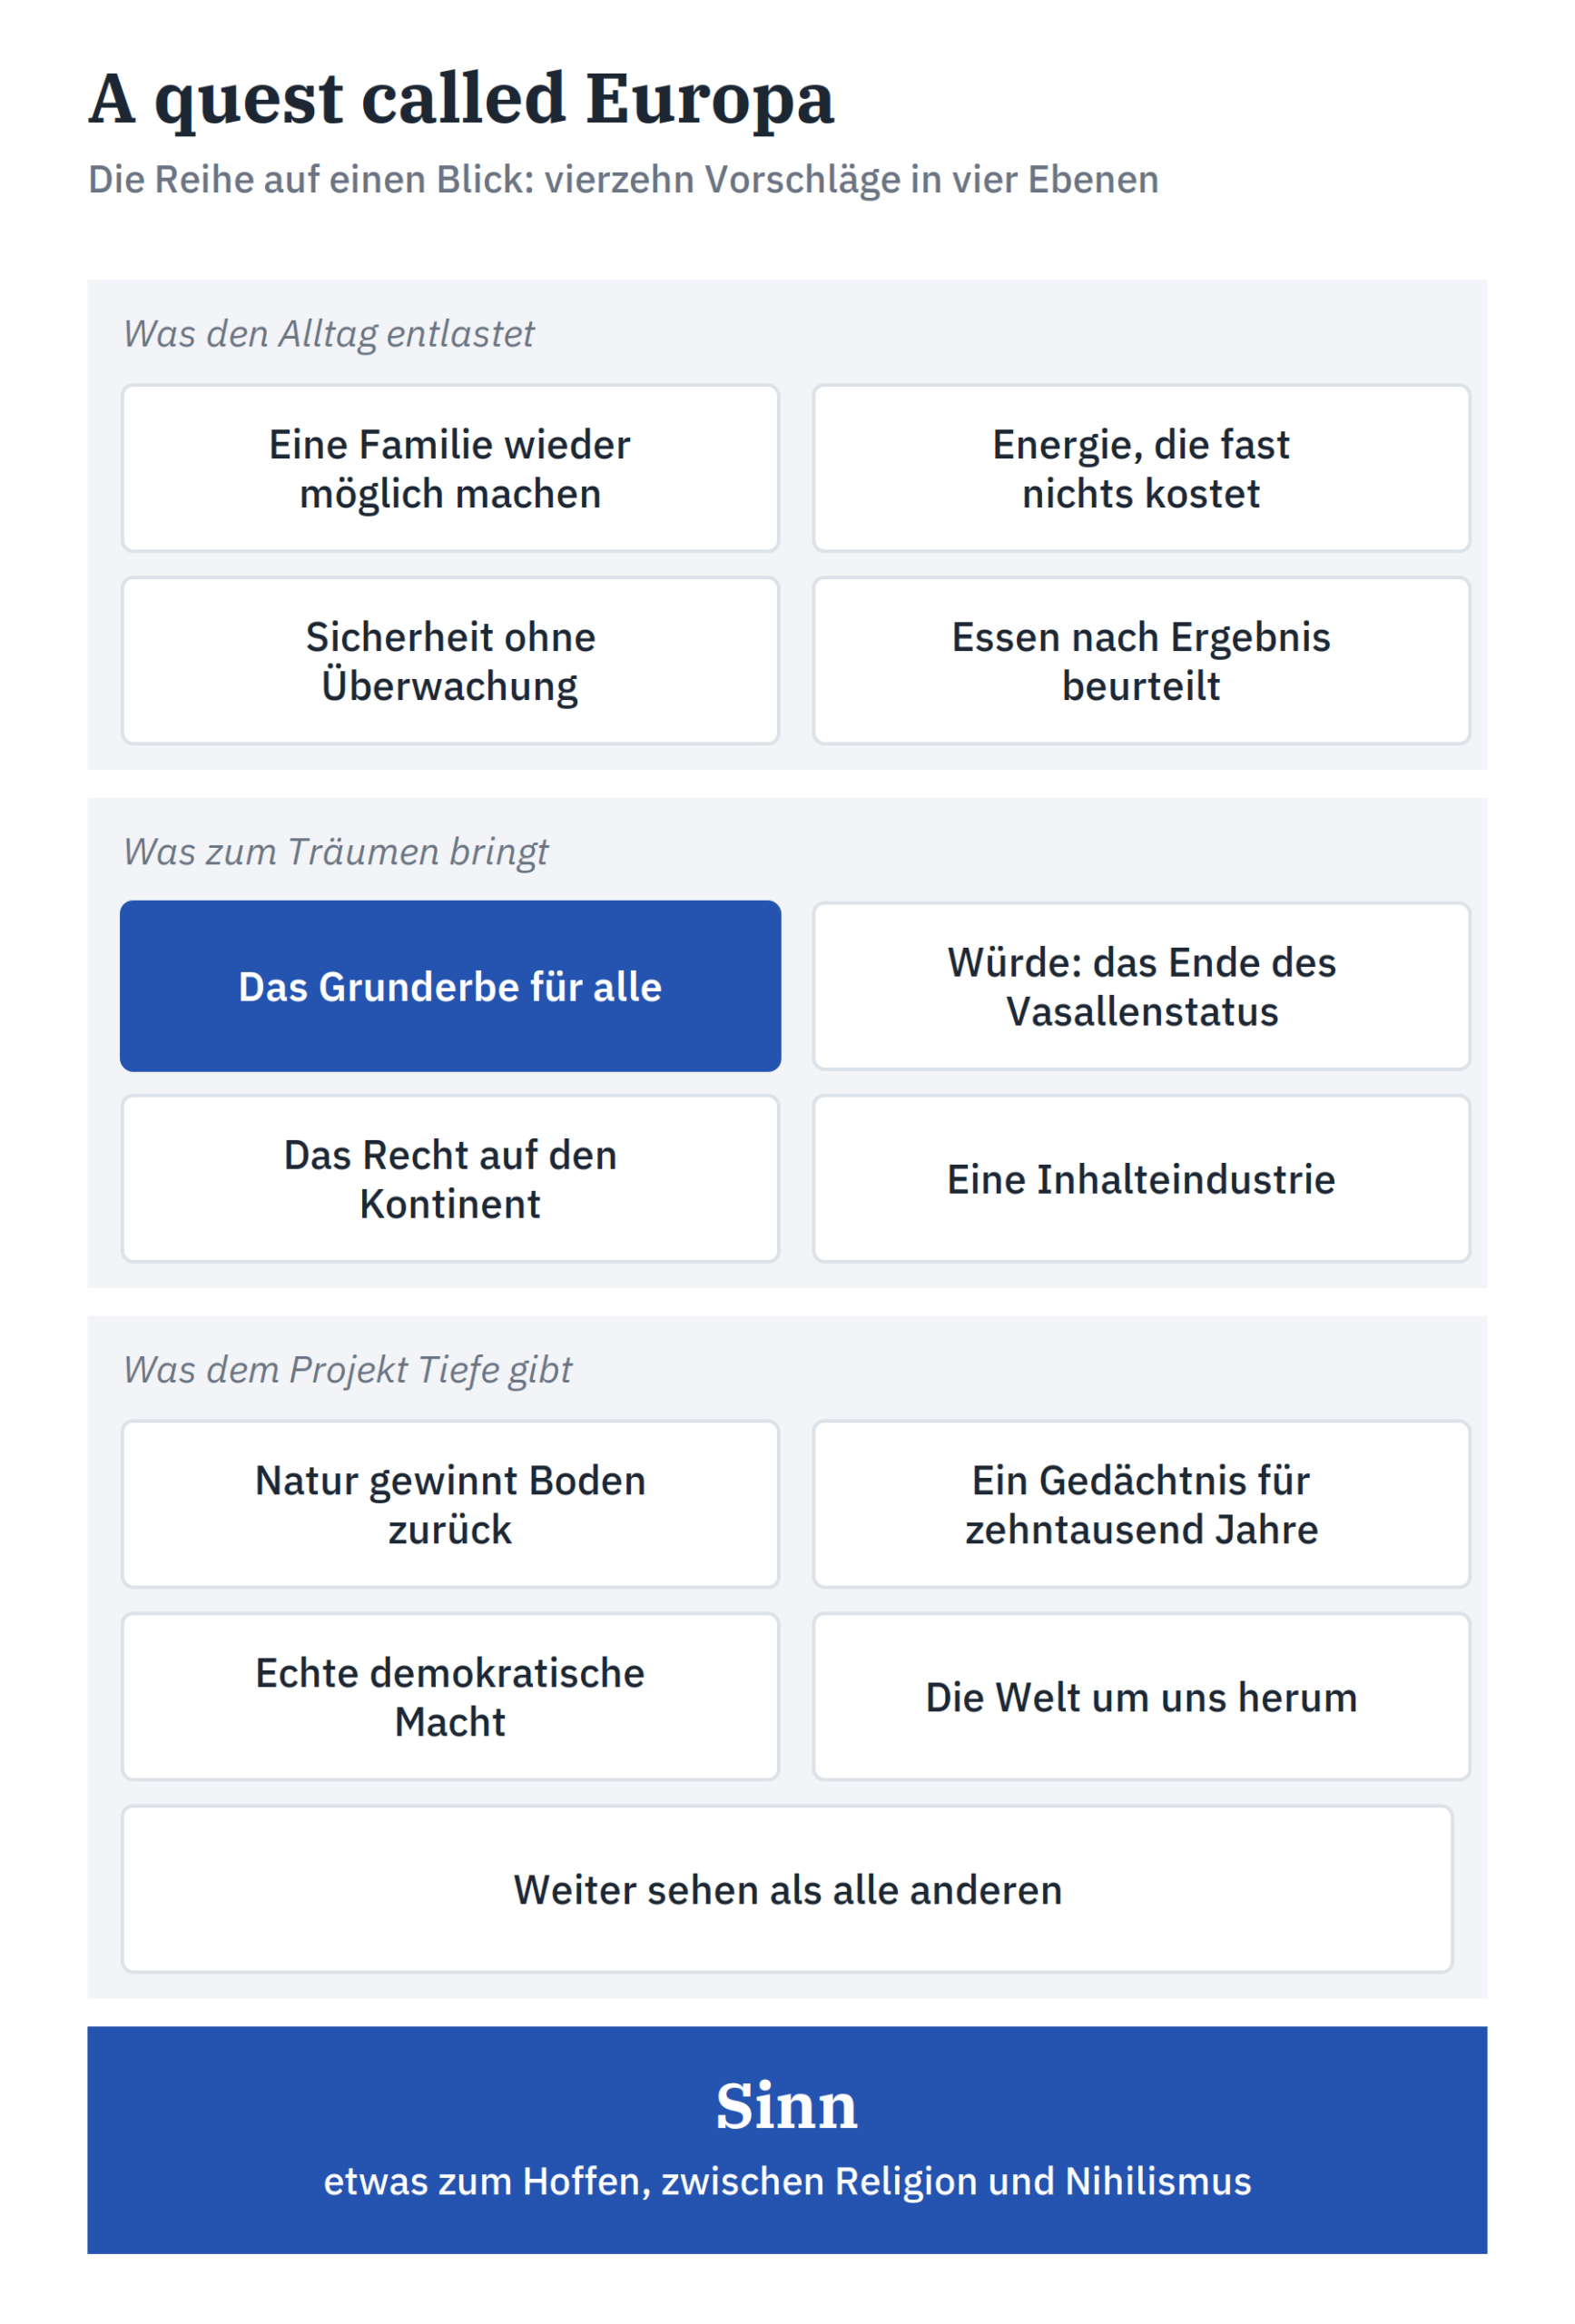
Dieser Beitrag gehört zu „A quest called Europa“, einer Reihe darüber, was eine europäische Föderation im Leben ihrer Bürger tatsächlich verändern würde. Sie beginnt hier: Europa ist nicht kaputt. Noch will es kaum jemand. Nächster Beitrag, jetzt online: Unabhängigkeit oder das Ende des Vasallenstatus. Auf der Startseite der Reihe gibt es ein Anmeldeformular für die folgenden.
Ebenfalls verfügbar auf Englisch und Französisch.
Gaël Duval, September 2026. Gründer von Mandrake Linux und /e/OS, CEO von Murena. Ich bin überzeugt, dass die Nationen Europas für sich allein kein Gewicht mehr haben und dass ein föderales Europa der einzige Weg ist, sie nicht nur vor dem Verschwinden zu bewahren, sondern ihren Menschen wieder etwas Großes zu geben, auf das sie hoffen können. Deshalb schreibe ich das hier.
Diese Reihe entsteht mit Hilfe von KI-Werkzeugen für Recherche, Struktur und Textfassung. Die Ideen, die Entscheidungen und die Fehler sind meine.