Traduction automatique. La version anglaise fait référence.
J’avais 25 ans quand j’ai sorti la première Mandrake Linux, à l’été 1998. L’idée elle-même n’a rien coûté : un PC, une connexion internet, quelques mois de nuits. Tout ce qui a suivi a coûté de l’argent que nous n’avions pas, et nous avons passé les deux années suivantes à le trouver. J’ai eu de la chance. Je connais des gens de ma génération qui avaient de meilleures idées que la mienne et qui n’ont jamais pu se lancer, pour la raison la plus banale du monde : personne autour d’eux n’avait de quoi prêter.
Cet article propose une réponse radicale à ça. Je ne prétends pas qu’elle pourrait passer demain. Je la mets sur la table parce que le débat qu’elle ouvre, l’Europe l’évite depuis un siècle, et parce que les montants en jeu sont bien plus élevés que ce que l’on admet.
Ce que tout le monde sait et que personne ne dit
En Europe aujourd’hui, l’événement financier le plus important de la vie de la plupart des gens n’est pas leur carrière. C’est ce que leurs parents leur laissent, et à quel moment.
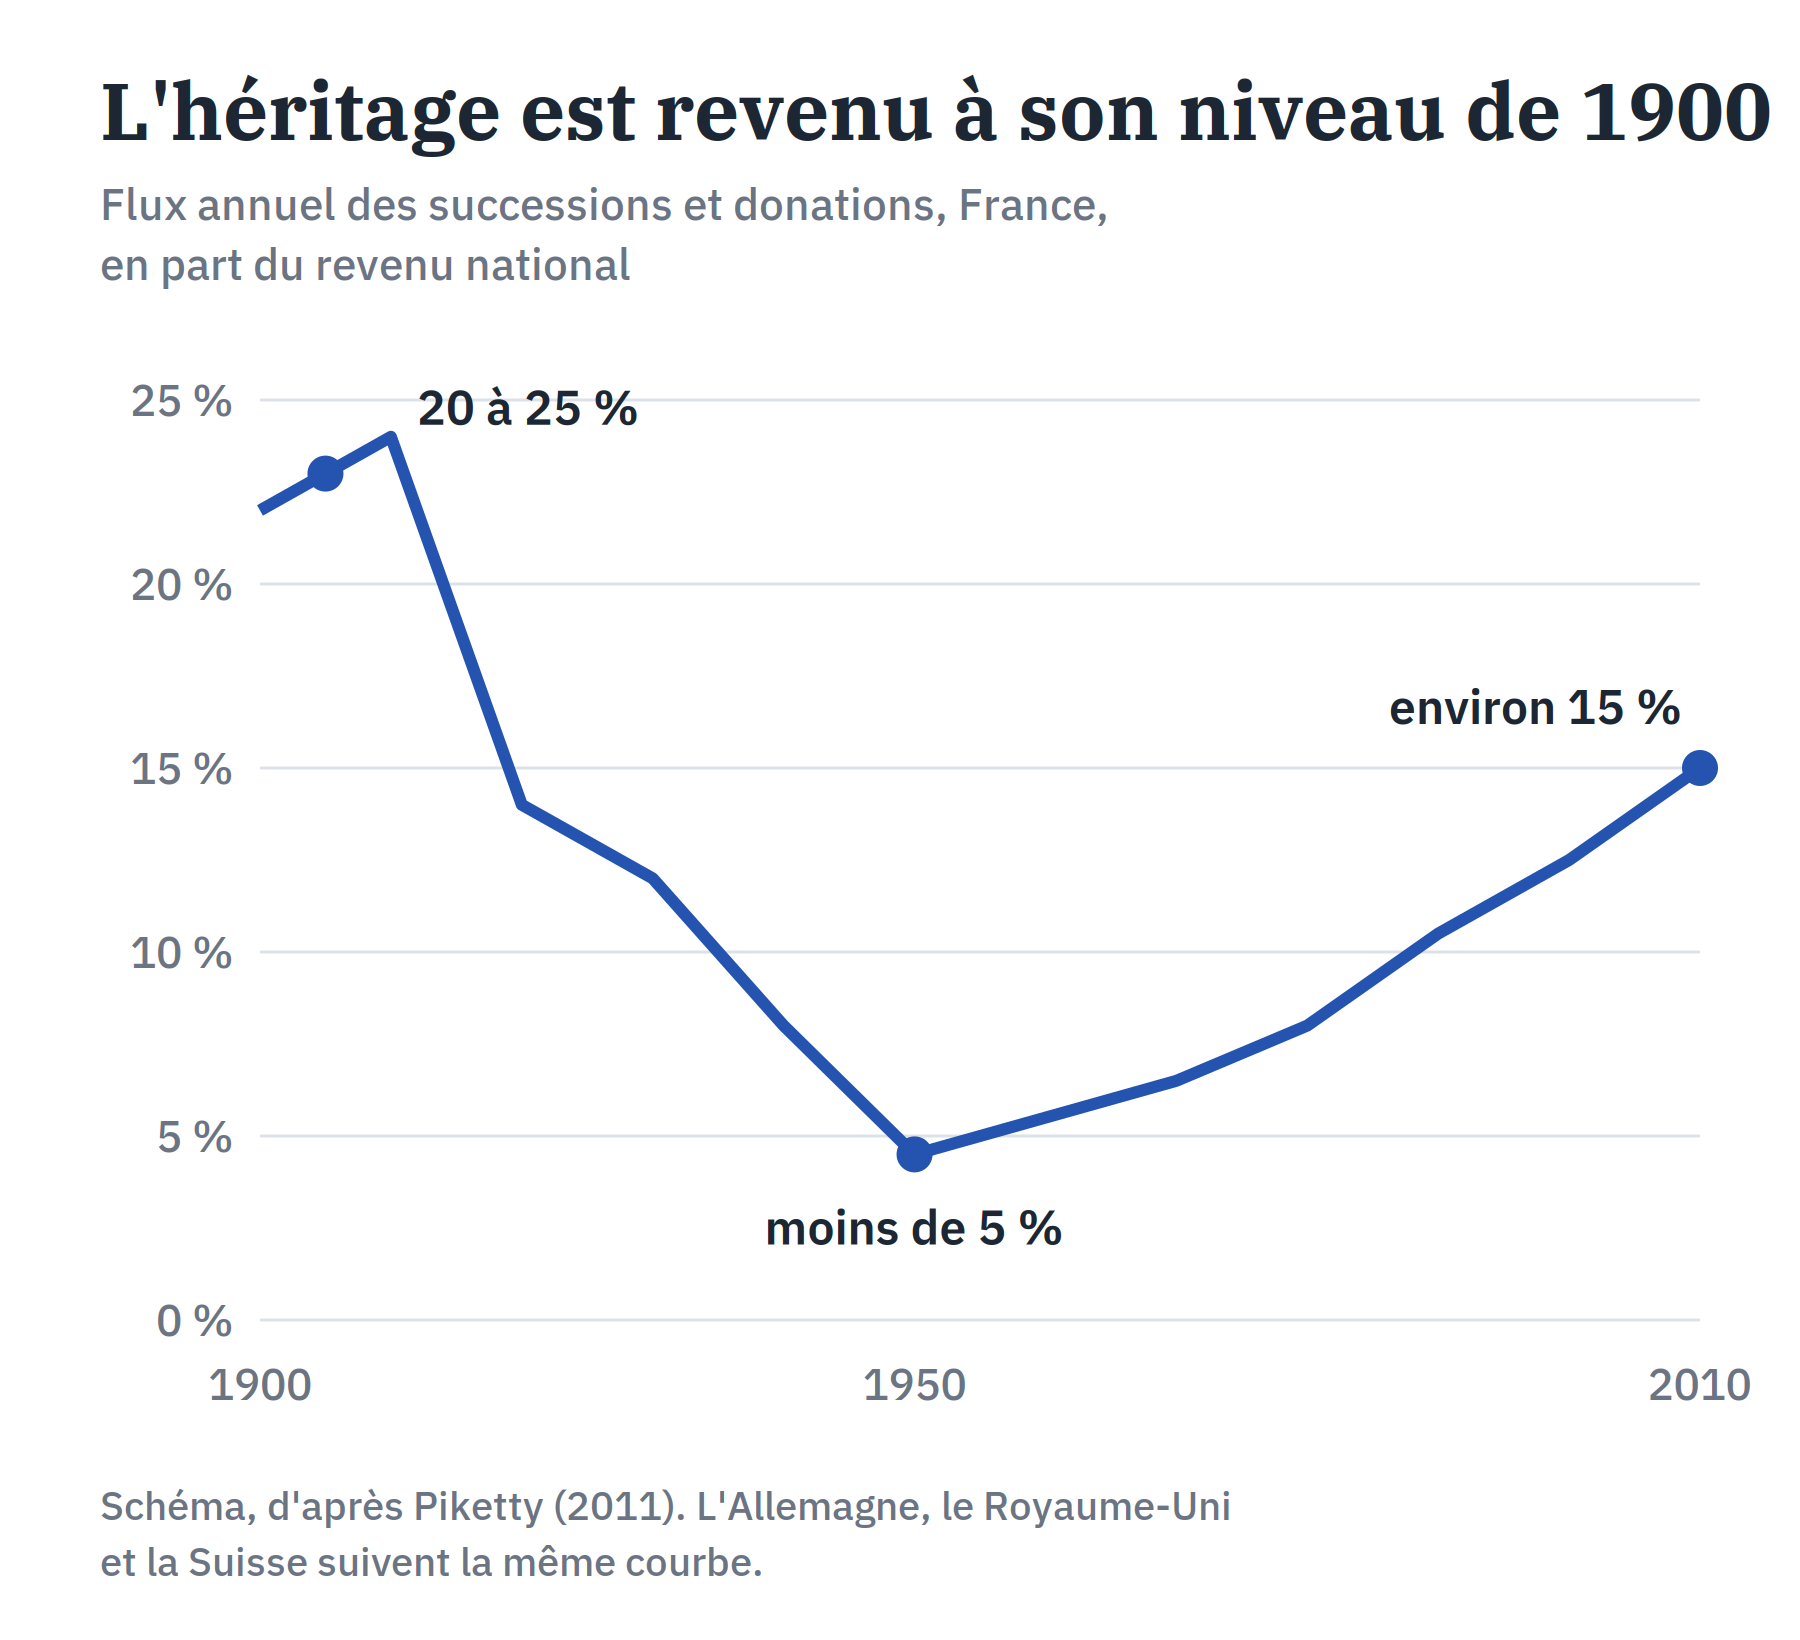
Cela a été mesuré avec soin. Le flux annuel des successions et donations en France est tombé sous les 5 % du revenu national autour de 1950, puis est remonté à environ 15 % en 2010, à peu près le niveau de 1900. L’Allemagne, la Suisse et le Royaume-Uni montrent la même courbe en U. Le patrimoine hérité représente désormais bien plus de la moitié de tout le patrimoine privé en France et en Allemagne. En clair, nous sommes revenus à une société où la place que l’on finit par occuper dépend surtout du milieu dans lequel on est né, c’est-à-dire la société que le XXe siècle croyait avoir abolie.
Il y a un second fait, moins discuté : l’âge. Comme nous vivons plus longtemps, l’Européen moyen hérite désormais autour de la cinquantaine ou de la soixantaine, au moment de la vie où le capital est le moins utile. On a acheté une maison ou on n’en achètera jamais, on a monté une entreprise ou on n’en montera jamais, les enfants sont grands. L’argent arrive après les décisions qu’il aurait pu changer.
Et les montants sont énormes. À l’échelle de l’Union, si les ratios français et allemands se vérifient ailleurs, ce sont entre 1 500 et 2 000 milliards d’euros qui changent de mains chaque année par héritage et donation. C’est de loin le plus grand mécanisme de redistribution en Europe, plus grand que n’importe quel budget. Il redistribue des parents vers leurs propres enfants, tard, et dans des proportions extrêmement inégales : un jeune sur dix en reçoit l’essentiel, les neuf autres reçoivent peu ou rien.
Une idée qui a une longue histoire
En 1797, Thomas Paine, le pamphlétaire des révolutions américaine et française, publie La Justice agraire : verser à chacun un capital au moment d’entrer dans l’âge adulte, financé par un impôt sur les successions. Son raisonnement était que personne ne crée la terre, les routes ni les connaissances accumulées qu’il trouve à sa naissance, qu’une partie de toute fortune est donc un héritage commun, et qu’un héritage commun devrait être partagé entre tous les héritiers.
John Stuart Mill voulait plafonner ce qu’une personne peut recevoir par héritage. L’économiste italien Eugenio Rignano proposait en 1901 un impôt qui s’alourdit à chaque transmission successive, de sorte que les fortunes reviennent à la collectivité en deux ou trois générations. Plus récemment, Anthony Atkinson (2015) et Thomas Piketty (2019, 120 000 euros pour chaque Français à 25 ans) ont ranimé l’idée d’une dotation en capital pour tous. Elle a été débattue en Allemagne, en Espagne et en Italie ces cinq dernières années, et en Allemagne elle a même un nom, le Grunderbe. Sans résultat : soit le montant était trop faible pour changer une vie, soit le pays était trop petit pour retenir les capitaux.
La proposition
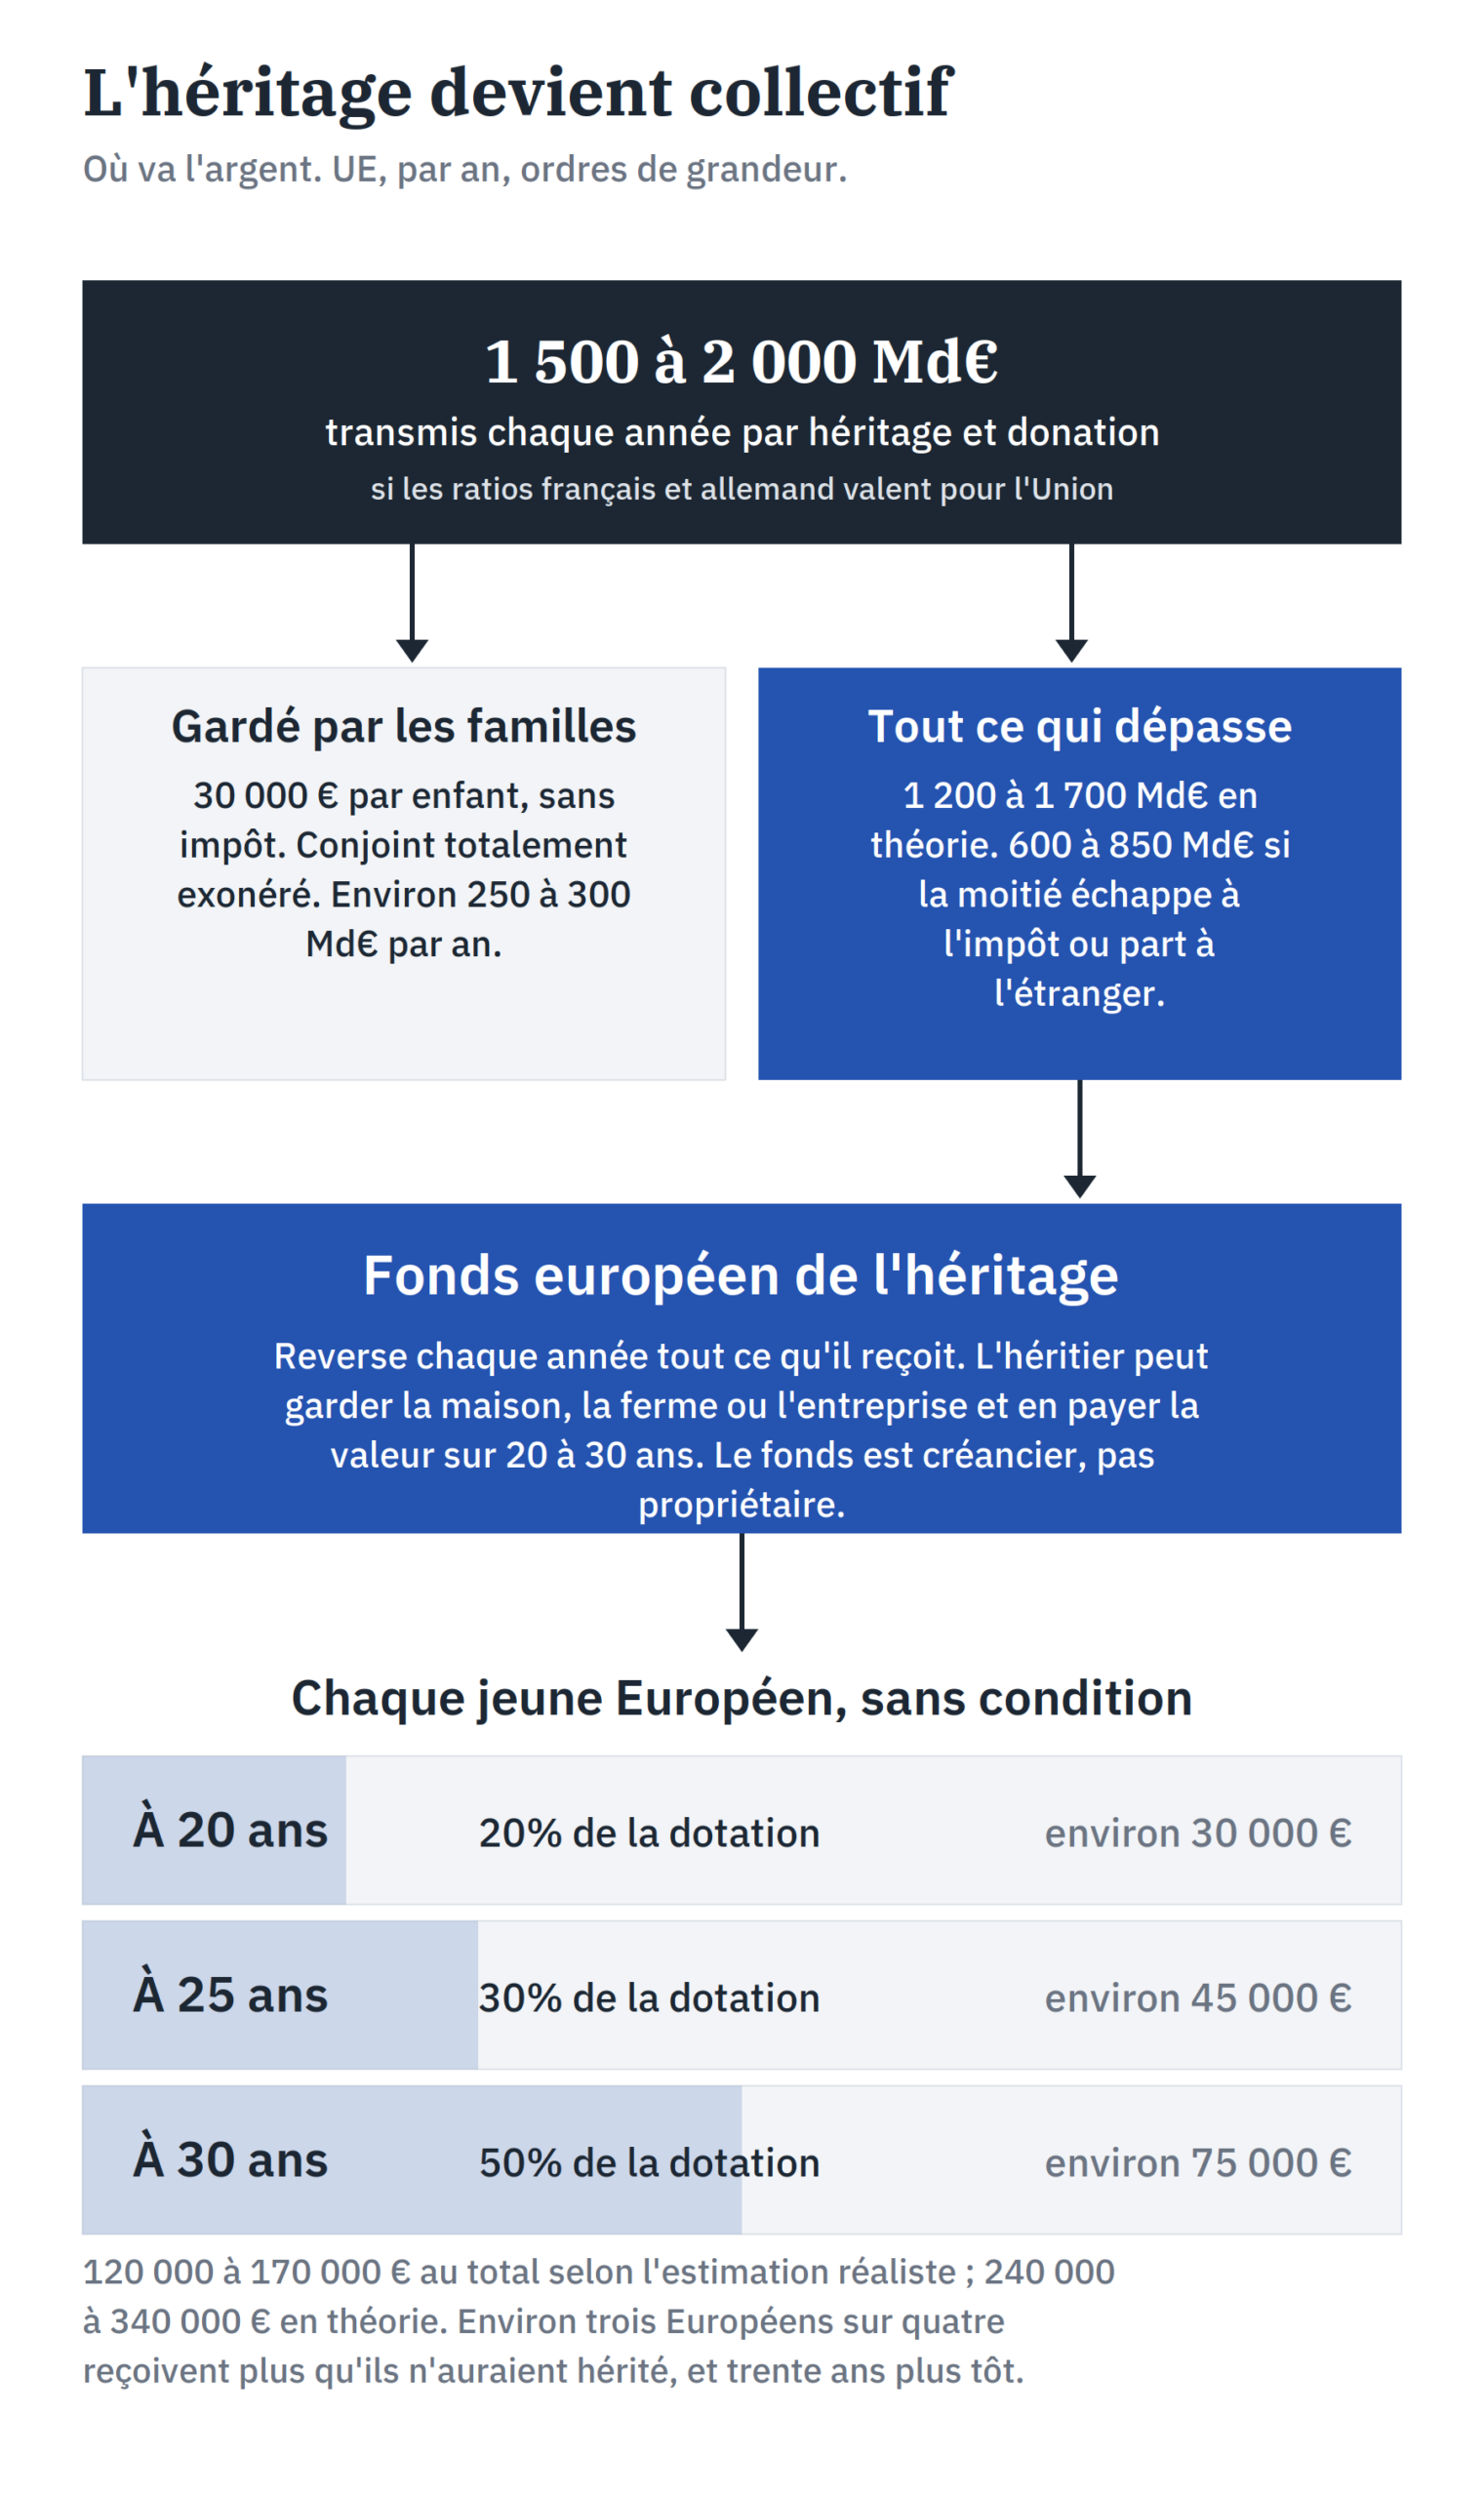
L’héritage devient collectif. Chaque enfant garde les 30 000 premiers euros de ce qu’un parent lui laisse. Tout ce qui dépasse, qu’il arrive par succession ou par donation du vivant des parents, va à un fonds européen de l’héritage. Le conjoint survivant est totalement exonéré : personne ne perd son logement à la mort de son conjoint, le transfert a lieu à la génération suivante.
Le fonds reverse alors tout ce qu’il reçoit, chaque année, à chaque jeune Européen, en trois versements : 20 % à 20 ans, 30 % à 25 ans et les 50 % restants à 30 ans. Sans condition. On ne demande à personne ce qu’il compte en faire.
Passons aux comptes. Huit à dix millions d’enfants héritent de quelque chose chaque année dans l’Union ; à 30 000 euros chacun, cela fait 250 à 300 milliards qui restent dans les familles. Ce qui reste, 1 200 à 1 700 milliards, divisé par les quelque 5 millions de personnes de chaque classe d’âge, donne un chiffre théorique de 240 000 à 340 000 euros par personne sur les trois versements.
Ce chiffre ne sera pas atteint, et je préfère le dire moi-même plutôt que de laisser un autre le faire. Un impôt à 100 % ne rapporte pas 100 %. Les gens donnent plus tôt, dépensent davantage en fin de vie, déplacent leurs actifs à l’étranger, sous-évaluent ce qu’ils possèdent, montent des structures juridiques. Si le fonds collecte la moitié du volume théorique, hypothèse pessimiste et raisonnable, chaque jeune Européen reçoit de l’ordre de 120 000 à 170 000 euros : environ 30 000 à 20 ans, 45 000 à 25 ans et 75 000 à 30 ans, sur la base de l’estimation médiane. C’est encore plus que ce dont hérite l’Européen moyen aujourd’hui, et cela arrive trente ans plus tôt.
Qui y gagne, qui y perd
C’est le point sur lequel l’intuition trompe, alors faisons le calcul. En France, l’héritage médian reçu est de l’ordre de 70 000 euros ; la moyenne tourne autour de 120 000, tirée vers le haut par les plus gros héritages. Avec cette proposition, une personne garde 30 000 euros de ses parents et reçoit, disons, 150 000 euros du fonds. Quiconque aurait hérité de moins d’environ 180 000 euros y gagne, et reçoit l’argent entre 20 et 30 ans au lieu de 60. Cela représente à peu près trois Européens sur quatre, probablement davantage.
Ceux qui y perdent sont les héritiers du dixième supérieur, au maximum du cinquième. Et je veux être précis sur ce que « perdre » veut dire ici : ils reçoivent 150 000 euros comme tout le monde, à 20, 25 et 30 ans. Ce qu’ils perdent, c’est le million de plus, ou les cent millions de plus, que le hasard de la naissance leur aurait donnés. Cette proposition ne prend pas au grand nombre pour donner à quelques-uns, ni même principalement aux riches pour donner aux pauvres. Elle prend à l’âge de 60 ans pour donner à l’âge de 25, et elle prend au hasard de la naissance pour donner à tous ceux qui naissent.
La maison, la ferme, l’entreprise
La première objection est matérielle. Chaque année, plusieurs millions de logements, d’exploitations et d’entreprises passeraient au fonds, qui deviendrait du jour au lendemain le premier vendeur de biens immobiliers d’Europe. Ce n’est pas praticable, et ce n’est pas le but. Donc : l’héritier qui veut garder la maison, la terre ou l’entreprise la garde. Il doit au fonds sa valeur au-delà de la franchise, et il la paie sur vingt ou trente ans, à faible taux, avec le bien lui-même en garantie. Rien n’est vendu si l’héritier ne choisit pas de vendre. Le fonds est un créancier, pas un propriétaire, et ses recettes arrivent peu à peu plutôt qu’en une seule année, ce qui est exactement le rythme auquel il reverse.
Remarquez ce que cela change pour un jeune dont les parents meurent : il peut utiliser ses propres versements du fonds pour racheter la maison familiale. La boucle se referme. Pour les entreprises, le même mécanisme s’applique, avec une variante : les héritiers peuvent payer en parts sans droit de vote, que le fonds ne détient que dans la limite d’un plafond et revend sous vingt ans, aux salariés en priorité. Le fonds détient des participations, il ne dirige pas d’entreprises.
Pourquoi cela ne marche qu’à l’échelle fédérale
Un pays de 10 ou de 50 millions d’habitants ne peut pas taxer sérieusement les grandes successions, et encore moins toutes : l’argent part chez le voisin, et le voisin est à deux heures de train. Tous les ministres des finances d’Europe le savent, et c’est pourquoi la taxation des successions des très riches a été vidée de sa substance partout en quarante ans, une exonération après l’autre. L’Allemagne exonère aujourd’hui purement et simplement les actifs professionnels, et perçoit 39 milliards sur 250 à 400 milliards transmis.
Une fédération de 450 millions d’habitants avec une règle unique, les donations et successions évaluées ensemble sur toute une vie, l’imposition au lieu de résidence de l’héritier, et une exit tax pour ceux qui partent, c’est une tout autre affaire. On ne fuit pas à Bruxelles ce qui s’applique à Bruxelles. Une partie sortira quand même, et j’ai supposé la moitié. Mais une mesure impossible à l’échelle nationale devient seulement difficile à l’échelle continentale, et c’est le meilleur argument pratique que je connaisse en faveur d’un pouvoir fiscal fédéral.
Ce que cela change dans une vie
Trente mille euros à 20 ans, c’est l’apport qui rend possible un premier appartement, ou la formation qui change une trajectoire. Quarante-cinq mille à 25 ans, c’est une année devant soi pour construire quelque chose avant de retourner au salariat si ça échoue. Soixante-quinze mille à 30 ans, quand la plupart des gens savent ce qu’ils veulent et ont des enfants en route, c’est la différence entre une vie de mensualités et une vie avec de la marge.
C’est surtout le droit de pouvoir échouer une fois. Les enfants des familles fortunées échouent en permanence ; cela s’appelle de l’expérience, et c’est ce qui les rend performants à 35 ans. Tous les autres ont droit à une tentative, quand ils en ont une, et une tentative ratée, c’est dix ans de dettes. Ce que cette proposition généralise, ce n’est pas la richesse. C’est ce que la richesse achète réellement, une seconde chance.
Les faiblesses, honnêtement
Elles sont sérieuses, et je les énumère parce qu’une proposition aussi radicale mérite que ses objections soient posées par son auteur.
- Les dynasties s’arrêtent avec ça. Les Arnault, les Quandt et les Wallenberg du siècle prochain n’existeraient pas comme tels ; les fondateurs gardent tout ce qu’ils ont bâti, leurs petits-enfants démarrent avec les mêmes 150 000 euros que tout le monde. Je considère que c’est un avantage. Beaucoup penseront le contraire, et le débat sur le point de savoir si une civilisation doit avoir un pouvoir économique héréditaire est exactement le débat que je veux ouvrir.
- Cela réduit l’incitation à épargner. Une partie de l’épargne longue européenne se constitue précisément pour être transmise. Une part de cette épargne irait vers la consommation. Le contre-argument est que le capital n’est pas détruit mais redistribué à des gens qui l’investiront dans du logement, de la formation et des entreprises à 25 ans plutôt que de le conserver à 75. Je crois au contre-argument ; je ne peux pas le prouver.
- La fuite des capitaux. Même à l’échelle fédérale, certaines des plus grandes fortunes trouveront le moyen d’y échapper. J’ai supposé une sortie de 50 %, et c’est pourquoi le chiffre réaliste est 150 000 et non 300 000. S’il sort davantage, le chiffre baisse ; le mécanisme tient.
- La peur bat l’arithmétique. Trois personnes sur quatre y gagnent, mais tous les impôts sur le patrimoine de l’histoire se sont heurtés à la peur qu’« ils vont prendre la maison », y compris chez des gens qui ne possédaient aucune maison. Cette proposition rencontrera la même peur. La seule réponse est de partir de ce que les gens reçoivent et non de ce qui est prélevé, et de faire en sorte que personne ne puisse se méprendre sur le droit de garder la maison familiale.
- Le fonds devient puissant. Un organisme qui détient des créances sur une grande partie de l’immobilier et des entreprises d’Europe est un organisme qu’il faut surveiller. D’où : c’est un créancier soumis à une règle fixe, pas un investisseur qui décide ; ses participations sont sans droit de vote, plafonnées et revendues ; ses comptes sont publics à l’euro près. La Suède a proposé des fonds salariaux en 1976 et a reculé devant ce qui ressemblait à une nationalisation rampante. Le dispositif doit rendre cette lecture impossible.
- Les prix de l’immobilier. Cinq millions de personnes qui reçoivent du capital la même année, cela pousse les prix vers le haut dans les marchés tendus, et les vendeurs empochent une partie de l’héritage. Étaler les versements sur trois âges aide ; déployer le dispositif sur une décennie aide davantage ; les mesures sur le logement, plus loin dans cette série, sont la vraie réponse.
Ce que nous décidons vraiment
Une fois la mécanique mise de côté, la question est simple. Chaque année, les parents d’Europe laissent à leurs enfants entre 1 500 et 2 000 milliards d’euros. Aujourd’hui, cette somme va à quelques-uns, à 60 ans. La proposition est qu’elle aille à tous, à 20, 25 et 30 ans, chaque famille gardant une première part pour elle.
Personne ne se retrouve sans héritage, y compris les enfants des riches, qui reçoivent la même chose que les autres. Personne ne perd son logement. Ce qui disparaît, c’est l’idée que vos moyens au départ dans la vie doivent dépendre du solde du compte en banque de vos parents. Nous avons aboli les titres héréditaires il y a deux siècles et nous avons appelé ça le progrès. Les fortunes héritées sont la dernière aristocratie, et voici ce qu’il faudrait pour y mettre fin.
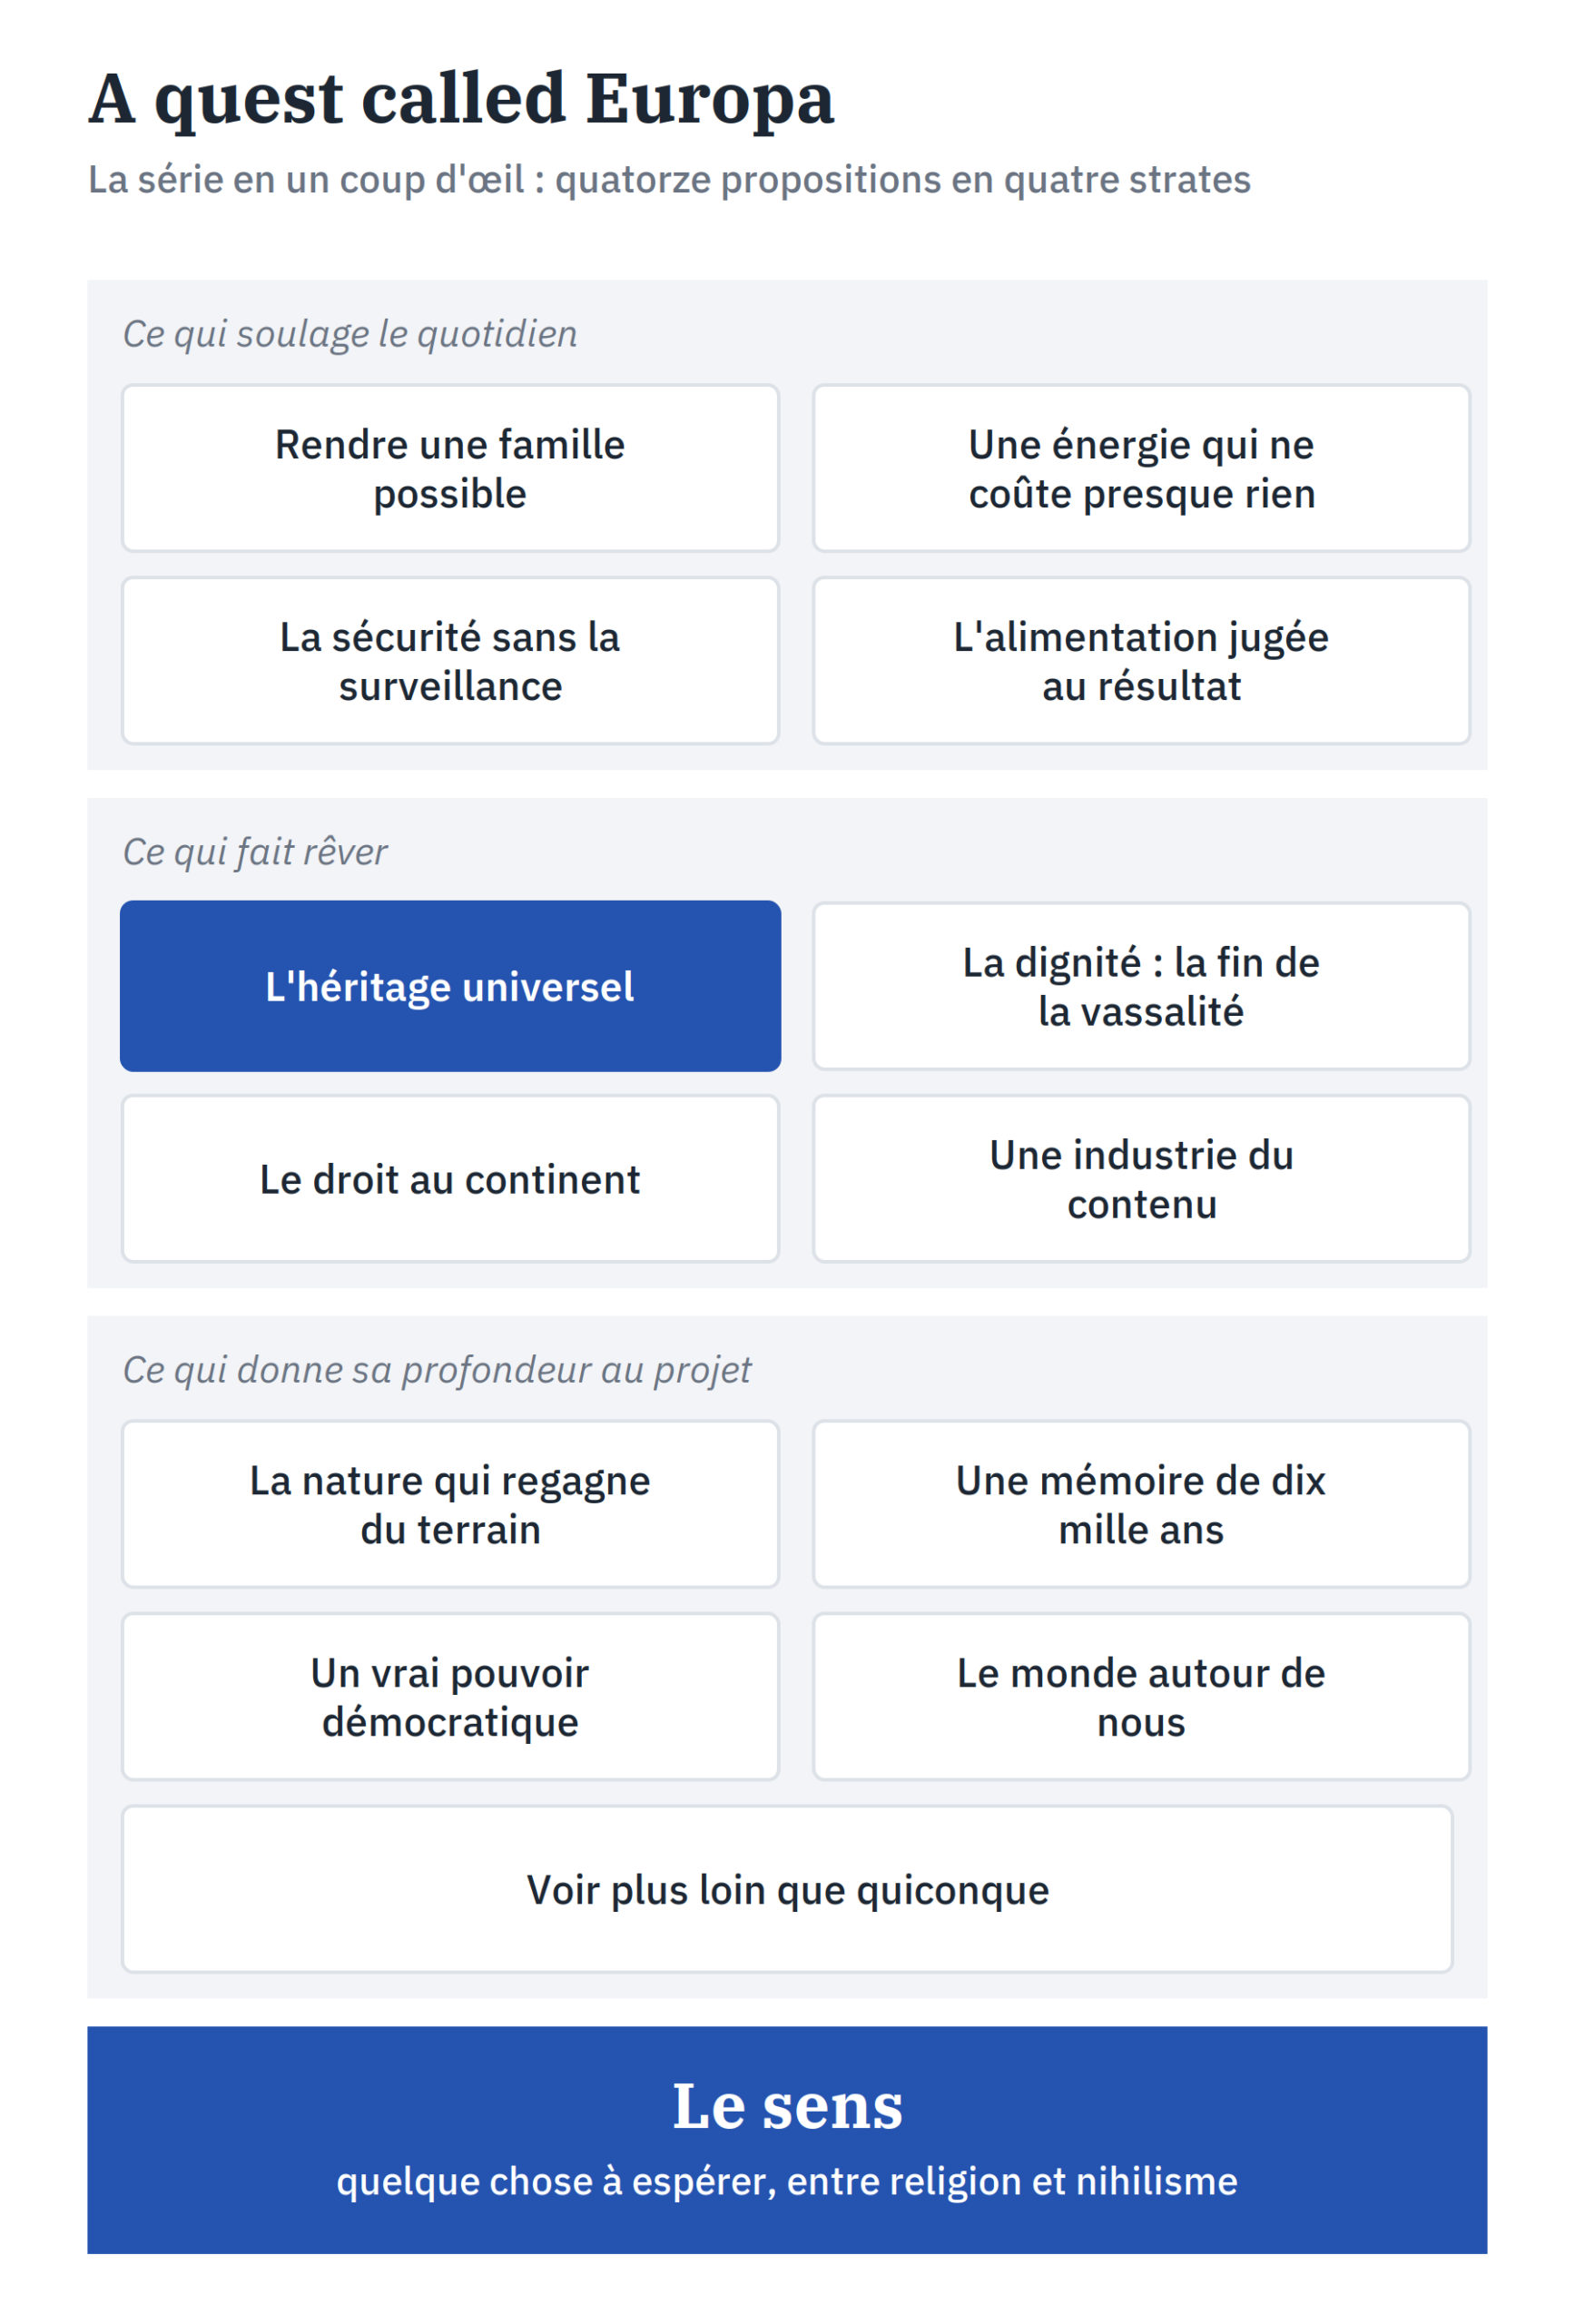
Cet article fait partie de « A quest called Europa », une série sur ce qu’une fédération européenne changerait concrètement dans la vie de ceux qui y habitent. Elle commence ici : L’Europe n’est pas en panne. Elle ne fait pas encore envie. Article suivant, désormais en ligne : L’indépendance, ou en finir avec la vassalité. Pour recevoir le prochain par e-mail, un formulaire d’inscription est disponible sur la page de la série.
Également disponible en anglais et en allemand.
Gaël Duval, septembre 2026. Créateur de Mandrake Linux et de /e/OS, CEO de Murena. Je crois que les nations européennes ne pèsent plus rien chacune de son côté, et qu’une Europe fédérale est le seul moyen non seulement de les empêcher de disparaître, mais de redonner à leurs habitants quelque chose d’immense en quoi espérer. C’est pour ça que j’écris ceci.
Cette série est écrite avec l’aide d’outils d’IA pour la recherche, la structure et la rédaction. Les idées, les choix et les erreurs sont les miens.
J’ai un peu de mal avec la courbe en U, qui est le point de départ, car on semble oublier qu’il y a eu deux guerres mondiales et la crise de 1929, trois évènements qui ont eu un gros impact sur l’héritage.